
À l’heure où l’accès au prêt bancaire traditionnel se complique pour de nombreuses entreprises, explorer d’autres voies de financement devient indispensable. Entre le leasing pour libérer de la trésorerie, le financement participatif pour mobiliser la communauté, ou encore la dette privée flexible adaptée aux projets innovants, l’écosystème du financement entrepreneurial s’enrichit constamment. Cet article présente un tour d’horizon complet des alternatives efficaces, pour construire une stratégie financière agile et renforcer la croissance sans dépendre uniquement des banques.
Valoriser ses actifs grâce au leasing pour un financement immédiat
Souvent, les entreprises ne réalisent pas que leurs actifs physiques représentent un potentiel de trésorerie. Le leasing ou crédit-bail permet de convertir bâtiments, machines ou véhicules en liquidités immédiates. Ce mécanisme consiste à vendre un actif à un spécialiste qui le loue ensuite à l’entreprise, sans interrompre son utilisation. Par exemple, une PME industrielle peut ainsi financer une nouvelle ligne de production ou un besoin en fonds de roulement sans contracter de prêts traditionnels ni ouvrir son capital. Le leasing facilite une trésorerie rapide en valorisant des biens immobilisés.
Explorer la dette privée et le crowdlending
Lorsque les banques se montrent réticentes, la dette privée devient un relais indispensable. Elle inclut des fonds d’investissement et des plateformes de crowdlending qui prêtent sans prendre de parts dans l’entreprise. Ces solutions conviennent aussi bien aux PME qu’aux ETI, pour financer la croissance externe, le fonds de roulement, ou le refinancement. Les taux oscillent généralement entre 4 % et 12 %, selon la taille et le risque.
| Plage de financement | Acteurs clés | Type d’opération | Taux annuel moyen |
|---|---|---|---|
| 100k€ – 5M€ | October, Lendix | Besoin en fonds de roulement, croissance | 4-8% |
| 5M€ – 50M€ | Tikehau Capital, Idinvest | Acquisition, LBO | 6-10% |
| 50M€+ | Arcmont, ICG | Grands LBO, refinancement | 7-12% |
Le crowdlending offre une solution rapide et accessible grâce à des plateformes spécialisées émergentes, permettant de financer des projets à partir de quelques dizaines de milliers d’euros jusqu’à plusieurs millions.
Mobiliser son réseau et préserver l’indépendance
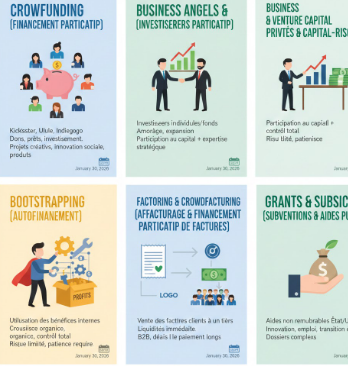
Les alternatives telles que le financement participatif et la love money sont des leviers précieux pour lancer ou accompagner une croissance sans dépendre entièrement des banques. Le crowdfunding, qu’il soit basé sur des récompenses ou en equity, permet de fédérer une communauté autour du projet. À cela s’ajoutent les prêts d’honneur pour amorcer sans intérêts, favorisant un démarrage sans dilution.
En parallèle, la recherche de business angels ou le recours au capital-risque restent des pistes adaptées pour les startups ambitieuses, conscientes du compromis entre dilution et accélération. Construire un solide réseau d’associés et partenaires apporte compétences, fonds propres et crédibilité, souvent indispensables pour franchir les étapes clés du développement.
Aides publiques et subventions
La complexité apparente des dispositifs publics ne doit pas décourager. Les subventions et crédits d’impôt comme le Crédit d’Impôt Recherche (CIR) ciblent particulièrement les projets innovants, apportant un soutien financier non-dilutif majeur. D’autres aides régionales ou sectorielles, ainsi que des appels à projets, peuvent débloquer des fonds significatifs.
Un diagnostic personnalisé selon le secteur, la localisation et la nature du projet permet d’identifier les leviers adaptés, évitant les lourdeurs administratives tout en maximisant les chances de succès. Ces aides complètent efficacement des sources comme l’affacturage ou les dispositifs de leasing.
Innovation et croissance
Particulièrement prisé par les entreprises à revenus récurrents (SaaS, abonnements), le Revenue-Based Financing (RBF) propose un remboursement variable, proportionnel au chiffre d’affaires réalisé. Contrairement aux prêts classiques, il réduit les contraintes de trésorerie aux périodes creuses, en alignant les remboursements sur la santé financière.
Cet instrument agile finance typiquement les coûts d’acquisition client, permettant ainsi une croissance rapide et maîtrisée sans dilution du capital. En 2026, des acteurs français comme Karmen ou Silvr dynamisent ce segment en pleine expansion.
Résumé des principales alternatives au prêt bancaire pour financer son entreprise
- Leasing : monétiser les actifs sans cesser leur usage.
- Dette privée et crowdlending : financement flexible avec des acteurs variés selon la taille des besoins.
- Financement participatif et love money : mobiliser son réseau, limiter la dilution.
- Business angels et capital-risque : un appui stratégique avec prise de participation.
- Aides publiques et subventions : ressources non-dilutives adaptées à l’innovation et aux projets spécifiques.
- Revenue-Based Financing : solution de remboursement variable pour entreprises à revenus récurrents.